Inteligência Comercial
Open Finance no varejo: do crédito à fidelização
Entenda como o Open Finance ajuda varejistas a aprovar melhor, calibrar limites, reduzir riscos e transformar crédito em fidelização e LTV.
Leia mais
Product Marketing Manager

18 de setembro de 2026 (atualizado em 21 de setembro de 2026)


O mercado de crédito brasileiro segue em expansão. Em julho de 2026, o estoque das operações de crédito do Sistema Financeiro Nacional chegou a R$ 7,4 trilhões, segundo o Banco Central. Em 12 meses, o avanço foi de 9,5%.
O crescimento, porém, não acontece da mesma forma em todo o mercado. No mesmo período, o crédito às famílias avançou 10,8%, enquanto as operações destinadas às empresas cresceram 7,4%.
Por trás desses números, bancos e financeiras ampliam ou reduzem concessões, ajustam preços, alteram prazos e disputam espaço em diferentes modalidades.
Para quem trabalha com estratégia de crédito, acompanhar o tamanho do mercado é apenas parte da análise. Também importa entender quem está crescendo, em quais produtos e em que condições.
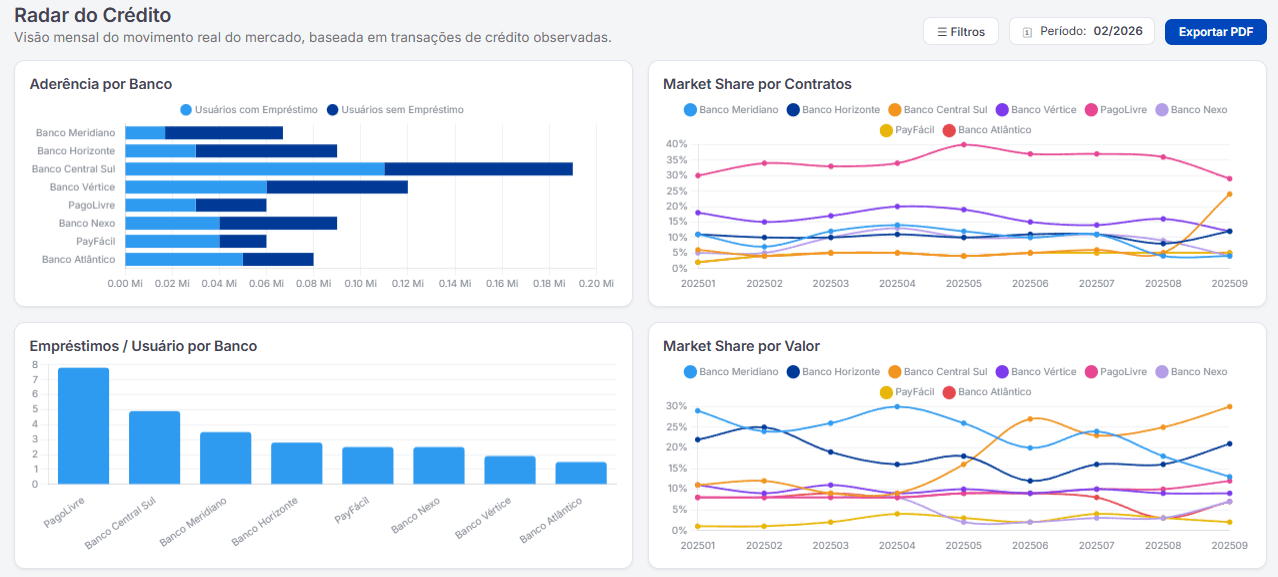
É essa leitura que o Radar do Crédito, da Klavi, ajuda a aprofundar.
Os indicadores do Banco Central são uma referência para acompanhar a evolução do crédito no país. Eles mostram o comportamento das carteiras, das concessões, das taxas e de diferentes modalidades ao longo do tempo.
Mas, quando a análise chega à dinâmica competitiva, surgem outras perguntas.
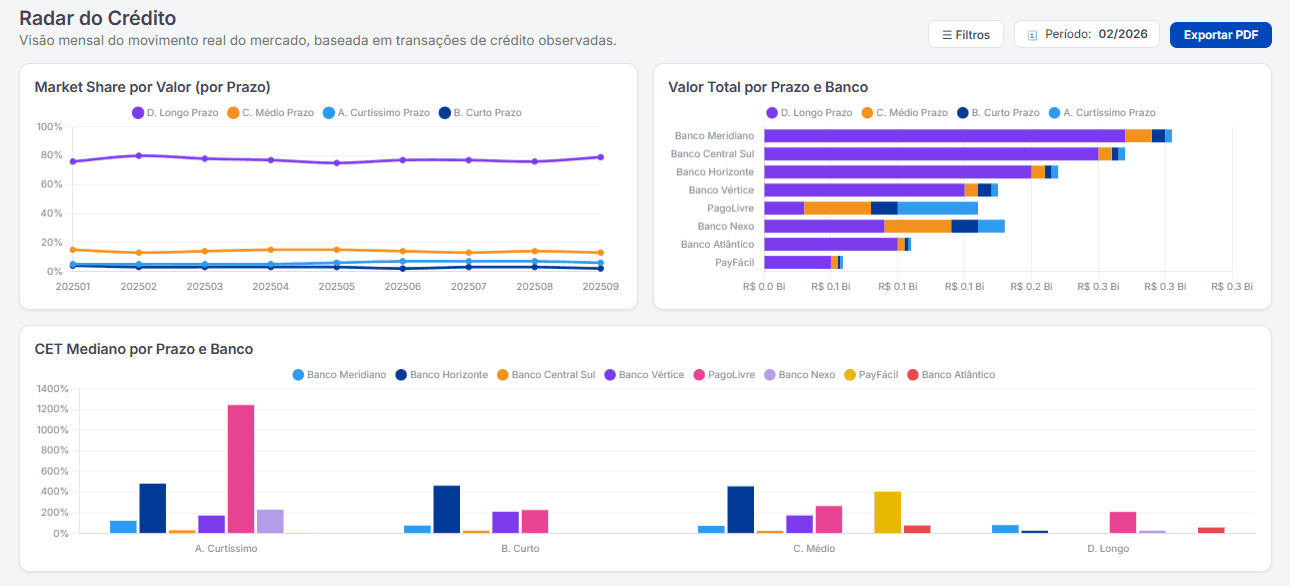
Se uma instituição ganhou participação de mercado, o que está por trás desse avanço? Ela aumentou o número de contratos? Passou a conceder valores maiores? Mudou o prazo das operações? Está praticando um CET diferente dos concorrentes?
O market share mostra uma mudança de posição. Para entender o movimento, é preciso observar também as condições em que o crédito está sendo concedido.
Uma instituição pode reduzir o CET em determinada modalidade enquanto amplia o volume concedido ou ganha participação de mercado. Também pode alterar prazos e mudar a composição das operações que está originando.
Nenhum desses movimentos, isoladamente, explica a estratégia de uma instituição.
Mas, quando preço, prazo, volume e participação são analisados em conjunto, surgem sinais mais claros sobre mudanças na atuação dos concorrentes.
É esse cruzamento que ajuda a diferenciar uma oscilação pontual de um movimento que merece atenção.
O crescimento da própria carteira também precisa de contexto.
Uma operação pode avançar e, ainda assim, perder participação caso os concorrentes estejam crescendo mais rápido. Da mesma forma, uma carteira estável pode ganhar espaço se outras instituições reduzirem sua atuação naquele mercado.
Por isso, olhar apenas para os indicadores internos limita a leitura.
O Radar do Crédito permite comparar informações da própria carteira com os movimentos observados no mercado.
Essa comparação ajuda a identificar se uma instituição está acompanhando o mercado, avançando em relação aos concorrentes ou abrindo espaço em determinados produtos e condições.
A Klavi disponibiliza uma demonstração do Radar do Crédito para explorar diferentes recortes de mercado, concorrência, pricing e prazo.
Acompanhe como bancos e financeiras estão se movimentando e explore os dados do Radar do Crédito.