Inteligência de Mercado
Ranking de streamings no Brasil em 2026
Veja o ranking de streamings no Brasil em 2026, market share e ticket médio, com dados da klavi.
Leia mais
Analista de Conteúdo

12 de novembro de 2026 (atualizado em 12 de novembro de 2026)


Os dados do Novo Mapa do Crédito no Brasil, painel apresentado no último klavi Day, dimensionam essa transformação: 22% dos contratos sem garantia têm prazo de até um mês, com recorrência média de 6,4 contratações por ano.
Não basta saber se o cliente pode pagar hoje; é preciso entender como ele usa crédito ao longo do tempo.
Por que o crédito de curto prazo está crescendo no Brasil? Porque passou a ser contratado dentro das jornadas digitais de consumo e pagamento, com pouca fricção, ticket baixo e prazo reduzido. 22% dos contratos sem garantia têm duração de até 1 mês, o ticket médio é de R$ 575 e a recorrência média é de 6,4 contratações por ano.
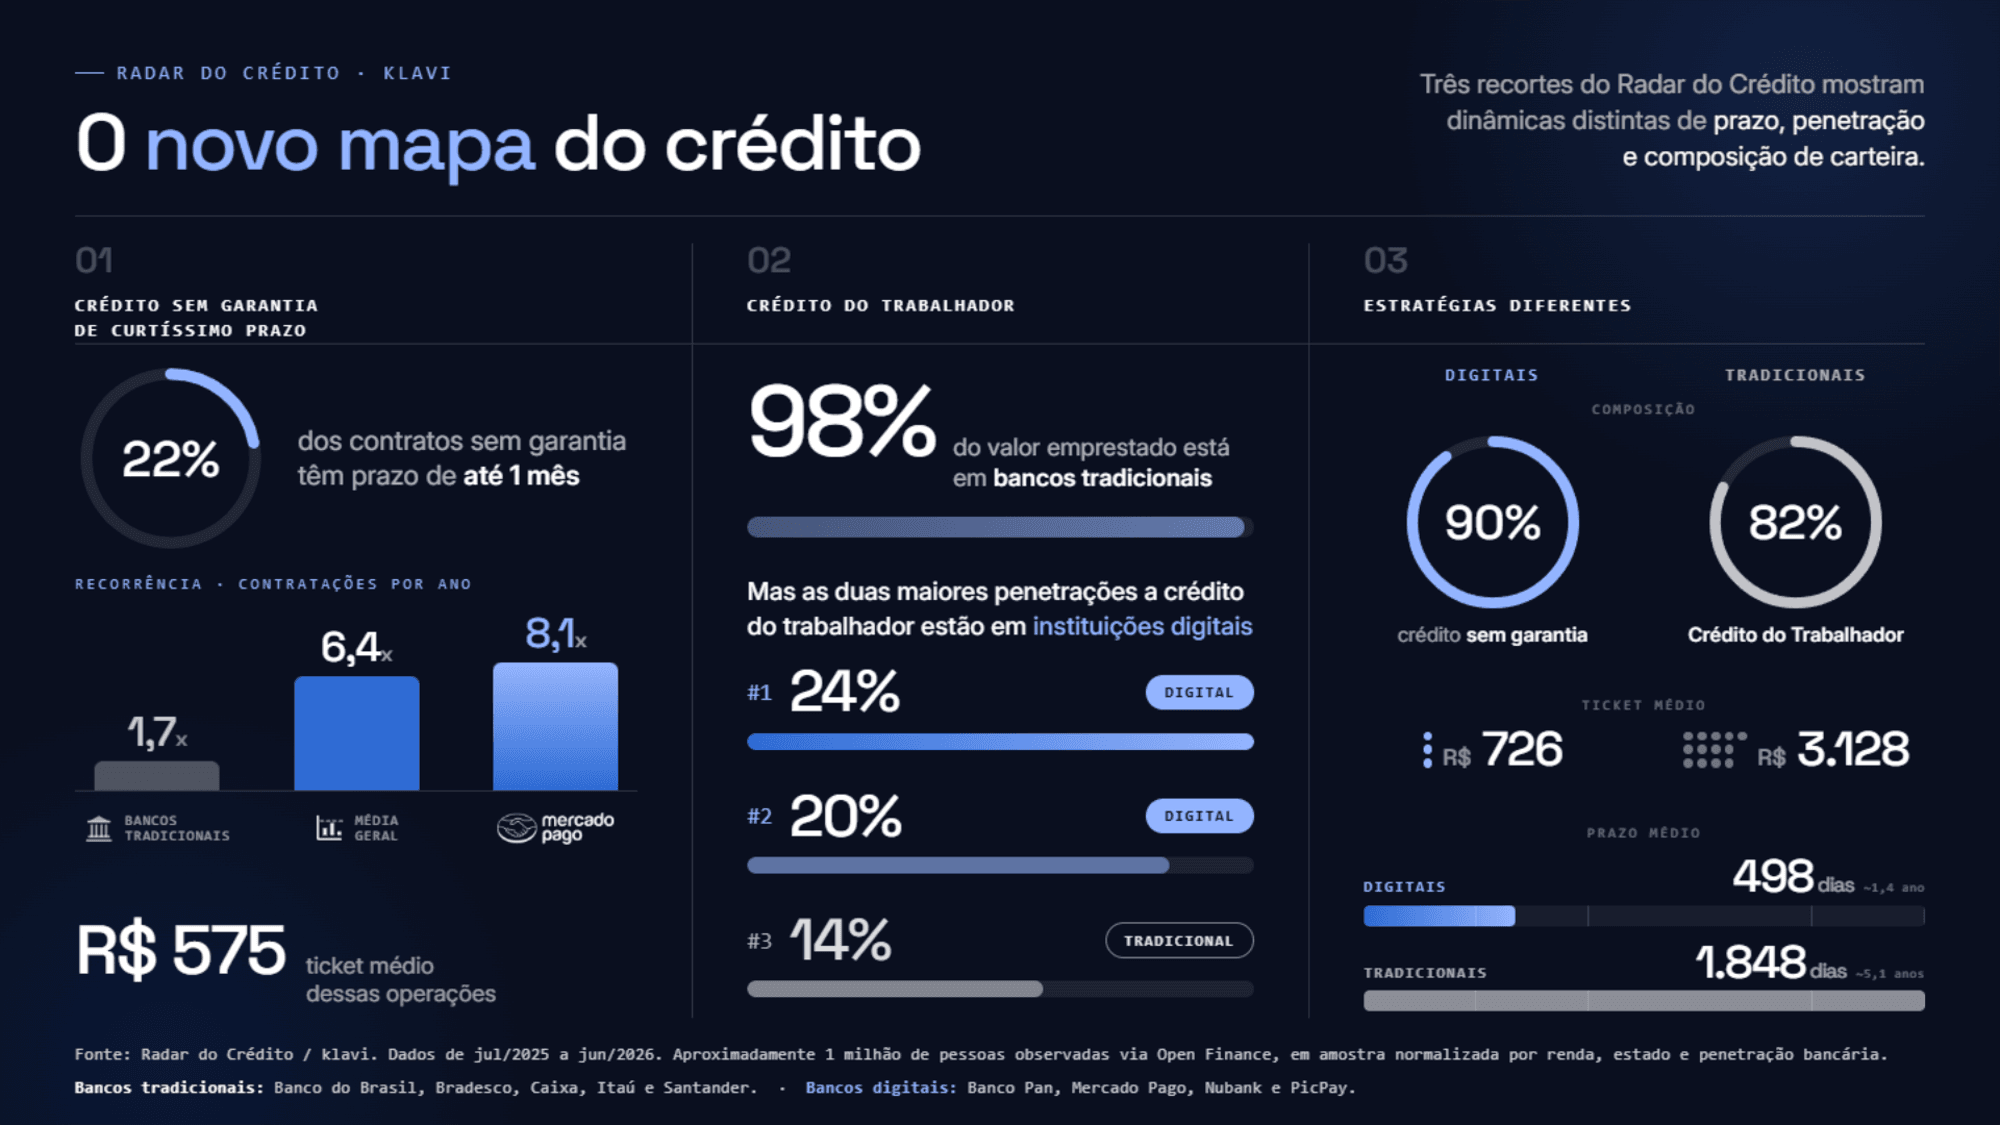
Juntos, esses números sugerem que o empréstimo passa a integrar a própria mecânica de consumo. Não são literalmente meios de pagamento, mas ticket, prazo e frequência se aproximam cada vez mais das jornadas de pagamento.
A recorrência é de 1,7 contratação por ano nos bancos tradicionais, 6,4 na média geral e 8,1 no Mercado Pago, cerca de 4,8 vezes a dos tradicionais.
O que muda quando um cliente deixa de tomar crédito uma vez por ano e passa a recorrer a ele várias vezes? Muda a natureza da relação: menor ticket, menos fricção e crédito acionado dentro do consumo, um comportamento que só se avalia ao longo do tempo.
Como bancos digitais e tradicionais concedem crédito de formas diferentes? Os digitais concentram a carteira em crédito sem garantia, com tickets menores e prazos curtos; os tradicionais, em produtos de maior ticket e prazo longo, como o Crédito do Trabalhador.
Do valor emprestado observado no Crédito do Trabalhador, 98% estão em bancos tradicionais. Já as maiores penetrações na base foram de 24% e 20% em digitais e 14% em um tradicional. Volume mostra onde está o dinheiro; penetração, quanto da base o produto alcança.
[modulo]
Nos digitais, 90% da carteira observada é crédito sem garantia, com ticket médio de R$ 726 e prazo médio de 498 dias. Nos tradicionais, 82% é Crédito do Trabalhador, com ticket de R$ 3.128 e prazo de 1.848 dias. Nenhum modelo é melhor: são estratégias com funções e horizontes diferentes.
Segundo o Banco Central, 96,4% dos adultos brasileiros têm conta bancária ou de pagamento e mantêm, em média, 6,7 relacionamentos com instituições financeiras.
O acesso ao crédito foi modernizado com mobile banking, fintechs e concessão mais rápida, e a vida financeira se distribuiu entre várias instituições. Uma única instituição enxerga a capacidade financeira completa do cliente? Não necessariamente.
A mesma pessoa pode receber salário em uma instituição, usar cartão em outra, tomar empréstimo em uma terceira e consumir por uma carteira digital. Analisar só uma dessas relações mostra uma parte do comportamento financeiro.
Veja funcionando
Clique para começar a demo
As informações presentes nessa demo são apenas para fins ilustrativos. O dado de nenhuma pessoa real é exposto.
Com o consentimento do cliente, o Open Finance complementa dados tradicionais de crédito com movimentação financeira, renda observada, despesas recorrentes, comprometimento e relacionamento com outras instituições. Ele não substitui score nem bureau. Open Finance acrescenta contexto.
Em 2025, o ecossistema já somava 96 milhões de contas e 154 milhões de autorizações ativas; dados compartilhados ajudaram a gerar R$ 31 bilhões em empréstimos entre 2021 e junho de 2025, segundo o Banco Central.
Uma fotografia mostra que o cliente está saudável hoje. O comportamento ao longo do tempo revela contratações crescentes, comprometimento em alta e mudanças de renda que ela não registra.
Como analisar o comportamento de crédito com dados reais de transações bancárias? Observando não só se existe uma dívida, mas quando surgiu, com que frequência o cliente recorre a crédito, quanto entra e sai da conta e como sua capacidade financeira evolui.
É essa leitura que soma dados transacionais à análise de crédito.
Porque revela uma trajetória que o saldo devedor atual não mostra.
O Cliente A contratou um empréstimo isolado. O Cliente B, várias operações pequenas em poucos meses. Os dois podem ter a mesma dívida e o mesmo score hoje, mas o Cliente B pode estar cobrindo um descompasso recorrente entre renda e despesas.
Como avaliar a capacidade de pagamento de um cliente? Combinando sinais tradicionais de crédito com renda observada, despesas recorrentes, comprometimento, movimentação financeira, recorrência de crédito e mudanças de comportamento.
Open Finance adiciona dados positivos e comportamentais à análise tradicional. Não estar negativado não significa capacidade de pagamento confortável: o cliente pode estar em dia com a renda quase toda comprometida. E dados tradicionais nem sempre capturam a renda real de autônomos e informais. Consolidar renda, despesas e capacidade de pagamento em uma única visão mostra os dois lados.
Como monitorar o risco depois da concessão de crédito? Com dados atualizados e consentimento ativo, acompanhando mudanças na vida financeira do cliente ao longo do contrato, em vez de depender só da fotografia da originação.
A jornada vira um ciclo: conhecer, conceder, monitorar, identificar mudança e agir.
Dados de Open Finance permitem acompanhar renda, gastos, comprometimento e novas contratações além de uma única instituição. Uma piora aciona ações preventivas; uma melhora abre espaço para ampliar limite.
O brasileiro já incorporou bancos digitais, contas múltiplas e crédito às jornadas de consumo. Quem concede crédito precisa acompanhar essa evolução.
Como o cliente chegou até aqui? Quantas vezes precisou de crédito? Sua renda acompanha as despesas? O comprometimento está crescendo? Como sua situação mudou depois da concessão?
Nenhuma dessas respostas cabe em um score. É nesse intervalo entre a fotografia e o filme que dados de Open Finance começam a redesenhar o mapa do crédito.
Uma instituição conhece a própria carteira; o que costuma faltar é a perspectiva do mercado. O Radar do Crédito da klavi coloca essa carteira em comparação com o mercado, acompanhando volume, share, ticket, pricing e prazo com empréstimos observados via Open Finance.